
確定申告書の書き方【第一表・第二表】個人事業主・フリーランスの記入例
更新日 2026年9月28日

確定申告書【第一表・第二表】の書き方・記入例
第一表の「収入金額等」や「所得金額等」には、収支内訳書や青色申告決算書で計算した金額を転記します。また、第二表に記入した内容を第一表へ転記する項目もあります。そのため、手書きで確定申告書を作成する場合は、先に収支内訳書または青色申告決算書を完成させ、その後に第二表→第一表の順で記入していくとスムーズです。
ここからは、個人事業主が記入する主な欄について、申告書の並び順に沿って説明していきます。
確定申告書 第一表の書き方

収入金額等
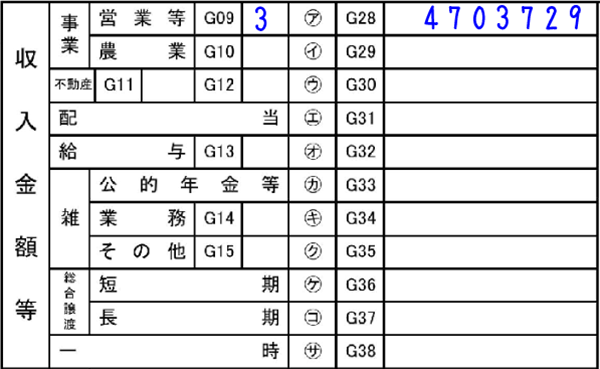
| 事業(営業等) | ア | 事業による収入 収支内訳書か青色申告決算書から転記する |
|---|---|---|
| 事業(農業) | イ | 農業による収入 農業用の収支内訳書か青色申告決算書から転記する |
| 不動産 | ウ | 土地や建物などの貸付けによる収入 不動産用の収支内訳書か青色申告決算書から転記する |
| 配当 | エ | 配当所得に該当する収入 例:株式の配当金、投資信託の分配金 |
| 給与 | オ | 給与所得に該当する収入 例:会社員やアルバイトの給与・賞与 |
| 雑(公的年金等) | カ | 公的年金等の収入 例:国民年金や厚生年金の受給額 |
| 雑(業務) | キ | 業務に係る雑所得の収入 例:事業所得に当たらない副業収入 |
| 雑(その他) | ク | その他の雑所得の収入 例:個人年金、暗号資産取引による収入 |
| 総合譲渡(短期) | ケ | 短期譲渡所得の金額 譲渡所得の内訳書から転記 |
| 総合譲渡(長期) | コ | 長期譲渡所得の金額 譲渡所得の内訳書から転記 |
| 一時 | サ | 一時所得の金額 例:懸賞金、生命保険の一時金 ※必要経費と特別控除額を引いた金額を書く |
一般的な個人事業主なら、主に使用するのは「事業(営業等)」の欄です。副業収入などがなければ、事業以外の欄は空欄になることが多いです。該当する収入がない欄は、空欄のままで構いません。
事業収入の区分欄の書き方【G09】
事業(営業等)の左側には、「G09」と書かれた小さい記入欄があります。ここには、帳簿の記帳・保存方法に応じて、1~5のいずれかの数字を記入します。
- 優良な電子帳簿の要件を満たして保存している
- 会計ソフトなどを使って記帳している
- 紙の帳簿などで複式簿記をしている
- 簡易な方法で記帳している
- 上記のいずれにも当てはまらない
会計ソフトを使っている個人事業主なら、基本的には「2」に該当します。ただし、優良な電子帳簿の要件を満たしている場合は「1」です。ただ、この数字自体が税額に影響するわけではないので、1か2で迷ったらとりあえず「2」にしておいてOKです。
所得金額等
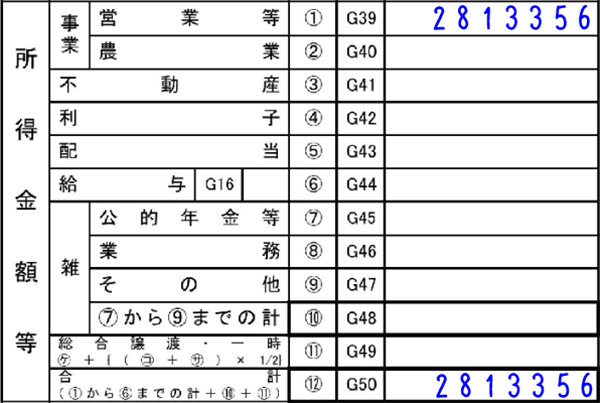
| 事業(営業等) | ① | 事業所得の金額 収支内訳書か青色申告決算書から転記する |
|---|---|---|
| 事業(農業) | ② | 農業所得の金額 農業用の収支内訳書か青色申告決算書から転記する |
| 不動産 | ③ | 不動産所得の金額 不動産用の収支内訳書か青色申告決算書から転記する |
| 利子 | ④ | 総合課税の利子所得 例:国外の預金利子など |
| 配当 | ⑤ | 配当所得の金額 (エ)から借入金の利子を引いた金額 |
| 給与 | ⑥ | 給与所得の金額 (オ)から給与所得控除などを引いた金額 |
| 雑(公的年金等) | ⑦ | 公的年金等の雑所得 (カ)から公的年金等控除額を引いた金額 |
| 雑(業務) | ⑧ | 業務に係る雑所得 (キ)から必要経費を引いた金額 |
| 雑(その他) | ⑨ | その他の雑所得 (ク)から必要経費を引いた金額 |
| ⑦から⑨までの計 | ⑩ | 雑所得の合計額 |
| 総合譲渡・一時 | ⑪ | ケ + (コ × 0.5) + (サ × 0.5) = ⑪ ※長期譲渡所得と一時所得は、所得金額の半分だけが課税対象 |
| 合計 | ⑫ | 所得の合計額 |
一般的な個人事業主なら、主に使用するのは「事業(営業等)」の欄です。収支内訳書や青色申告決算書で計算した所得金額を転記します。ほかの所得がなければ、それ以外は空欄でOKです。
ちなみに、譲渡所得と一時所得だけは少し特殊です。長期譲渡所得と一時所得は、それぞれ「所得金額の2分の1」をほかの所得と合算して税額を計算します。そのため「総合譲渡・一時」の欄では、(コ)と(サ)をそれぞれ1/2にするわけです。
所得から差し引かれる金額
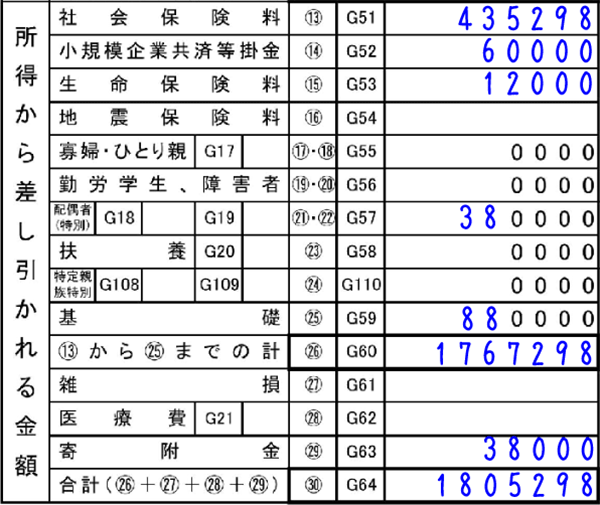
| 社会保険料 | ⑬ | 社会保険料控除の金額 控除額:支払った保険料の全額 |
|---|---|---|
| 小規模企業共済等掛金 | ⑭ | 小規模企業共済等掛金控除の金額 控除額:支払った掛金の全額 |
| 生命保険料 | ⑮ | 生命保険料控除の金額 控除額:最高12万円 |
| 地震保険料 | ⑯ | 地震保険料控除の金額 控除額:最高5万円 |
| 寡婦・ひとり親 | ⑰・⑱ | 寡婦控除かひとり親控除の金額 控除額:寡婦27万円、ひとり親35万円 |
| 勤労学生、障害者 | ⑲・⑳ | 勤労学生控除と障害者控除の金額 控除額:勤労学生27万円、障害者27万円~ |
| 配偶者(特別) | ㉑・㉒ | 配偶者控除か配偶者特別控除の金額 控除額:最高38万円 |
| 扶養 | ㉓ | 扶養控除の金額 控除額:38万円~ |
| 特定親族特別 | ㉔ | 特定親族特別控除の金額 控除額:最高63万円 |
| 基礎 | ㉕ | 基礎控除の金額 控除額:最高95万円 |
| ⑬~㉕までの計 | ㉖ | ここまでの控除の合計額 ※ここまでは年末調整でも適用できる控除 |
| 雑損 | ㉗ | 雑損控除の金額 控除額:損失額などをもとに計算する |
| 医療費 | ㉘ | 医療費控除の金額 控除額:医療費などをもとに計算する |
| 寄附金 | ㉙ | 寄附金控除の金額 控除額:寄附額から2,000円を引いた金額 |
| 合計 | ㉚ | 所得控除の合計額 |
所得控除は、所得から一定額を差し引くことで、所得税の負担を軽くする仕組みです。適用できる控除が多いほど、課税される所得が少なくなります。各控除の対象者や控除額については、下記の記事でも解説しています。
税金の計算
このパートには小難しい記入欄がたくさんありますが、大半は該当者が少ない特殊な制度に関する欄です。一般的な個人事業主・フリーランスなら、下記の赤字の欄だけ記入すればOKな場合が多いです。
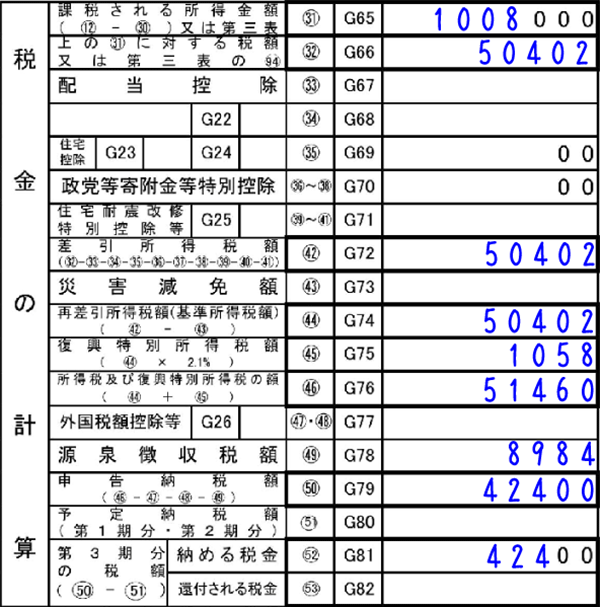
| 課税される所得金額 | ㉛ | ⑫から㉚を引いた金額 ※1,000円未満切り捨て |
|---|---|---|
| 上の㉛に対する税額 | ㉜ | ㉛から計算した所得税額 |
| 配当控除 | ㉝ | 配当控除の金額 ※総合課税の配当所得がなければ関係ない |
| ㉞ | 特例的な税額控除の名称と金額 例:設備投資や賃上げに関する税額控除など |
|
| 住宅控除 | ㉟ | 住宅ローン控除の金額 住宅ローン控除の計算明細書から転記する |
| 政党等寄附金等 特別控除 |
㊱~㊳ | 政党等への寄附に係る税額控除の金額 |
| 住宅耐震改修 特別控除等 |
㊴~㊶ | 住宅の耐震改修などに係る税額控除の金額 |
| 差引所得税額 | ㊷ | ㉜から㉝~㊶の控除を引いた金額 ※マイナスになる場合は0円 |
| 災害減免額 | ㊸ | 災害減免法による所得税の減免額 |
| 再差引所得税額 (基準所得税額) |
㊹ | ㊷から㊸を引いた金額 |
| 復興特別所得税額 | ㊺ | ㊹ × 0.021 ※計算結果の1円未満は切り捨て |
| 所得税及び 復興特別所得税の額 |
㊻ | ㊹ + ㊺ |
| 外国税額控除等 | ㊼・㊽ | 外国税額控除などの金額 ※海外で所得税に相当する税金を払った場合などに記入する |
| 源泉徴収税額 | ㊾ | 給与や報酬から源泉徴収された所得税・復興特別所得税の合計額 |
| 申告納税額 | ㊿ | ㊻から㊼㊽㊾を差し引いた金額 |
| 予定納税額 (第1期分・第2期分) |
51 | 税務署から通知された予定納税額の合計額 ※減額承認を受けた場合は、減額後の金額 |
| 納める税金 | 52 | ㊿から51を引いた金額 計算結果がプラスの場合に書く ※計算結果の100円未満は切り捨て |
| 還付される税金 | 53 | ㊿から51を引いた金額 計算結果がマイナスの場合に書く |
税額控除などに該当しない場合は、㉜の所得税額をそのまま㊷に記入します。さらに災害減免額もなければ、㊹も同じ金額でOKです。一般的な個人事業主なら、㉝~㊶は空欄のまま進むことが多いです。
源泉徴収された報酬を受け取っている場合は、㊾に「1年間に源泉徴収された合計額」を書きます。また、予定納税をしている場合は、納付した金額を51に記入します(未納分がある場合は通知額を書く)。これらを反映して、最終的な納税額or還付額を算出します。
修正申告
この欄は、確定申告をしたあとで「納税額を少なく申告していた」または「還付額を多く申告していた」という間違いに気付いて、修正申告をするときに使います。通常の確定申告では空欄のままにしておきましょう。
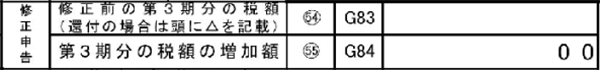
| 修正前の第3期分の税額 | 54 | 修正前の確定申告における第3期分の税額 |
|---|---|---|
| 第3期分の税額の増加額 | 55 | 修正によって新たに増える税額 |
修正申告では、第一表・第二表に修正後の正しい金額を記入します。なお、申告期限内に間違いに気づいた場合は、「修正申告」をするのではなく、正しい確定申告書を作り直して期限内に再提出すればOKです。
その他
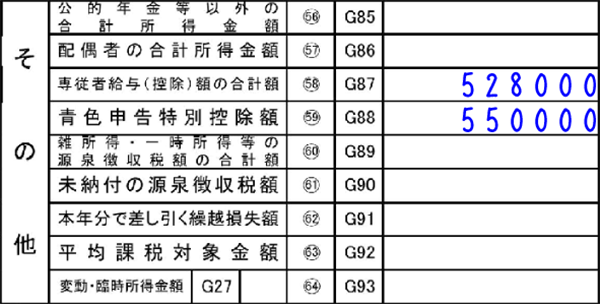
| 公的年金等以外の 合計所得金額 |
56 | 公的年金等の所得を除いた合計所得金額 ※公的年金等の収入がある場合のみ書く |
|---|---|---|
| 配偶者の合計所得金額 | 57 | 配偶者の合計所得金額 ※配偶者"特別"控除を受ける場合に書く |
| 専従者給与(控除)額の 合計額 |
58 | 収支内訳書か青色申告決算書から転記する |
| 青色申告特別控除額 | 59 | 青色申告決算書から転記する |
| 雑所得・一時所得等の源泉徴収税額の合計額 | 60 | 雑所得や一時所得から源泉徴収された合計額 |
| 未納付の源泉徴収税額 | 61 | 支払調書などに記載された未納付の源泉徴収税額 ※㊿がマイナスの場合だけ記入する |
| 本年分で差し引く繰越損失額 | 62 | 前年以前から繰り越した赤字のうち、今年の所得から差し引く金額 ※翌年以後にも赤字が残る場合は、この欄は記入せず「第四表」を作成する |
| 平均課税対象金額 | 63 | 次の64のうち平均課税の対象となる金額 |
| 変動・臨時所得金額 | 64 | その年の変動・臨時所得の金額 「変動所得・臨時所得の平均課税の計算書」から転記する |
個人事業主の場合、特に確認したいのは「専従者給与(控除)額の合計額」と「青色申告特別控除額」です。どちらも決算書(収支内訳書または青色申告決算書)から転記する項目です。
「未納付の源泉徴収税額」は、未払いの給与や報酬があり、それに対応する源泉徴収税額を支払者がまだ納付していない場合に記入します。源泉徴収票や支払調書の「源泉徴収税額」が二段書きになっている場合は、その上段に未納付額が記載されています。
「本年分で差し引く繰越損失額」は、前年以前から繰り越している赤字がある場合に使用します。たとえば、青色申告で前年の事業赤字を繰り越していて、今年は黒字になった場合、その繰越損失のうち今年の所得から差し引く金額を記入します。
延納の届出
延納とは、所得税の一部を後払いにできる制度です。延納を利用しない場合、この欄にはなにも記入しません。
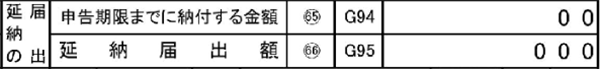
| 申告期限までに納付する金額 | 65 | 延納せず、申告期限までに支払う金額 |
|---|---|---|
| 延納届出額 | 66 | 延納を希望する税額 |
延納を利用する場合、申告期限までに「納める税金52」の半分以上を納付する必要があります。残りの金額については、所定の延納期限まで納付を延ばせます。ただし、延納期間中は利子税がかかります。
還付される税金の受取場所
「還付される税金53」がある場合は、還付金を振り込んでもらう口座を記入します。「納める税金52」のほうに金額が入っている場合、この欄にはなにも記入しません。
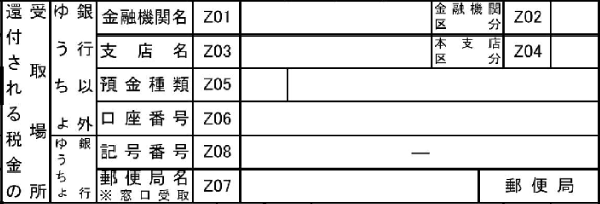
還付金の振込先には、本人名義の口座を指定しましょう。屋号が含まれる口座は使えない場合があるようです。
ちなみに、すでに公金受取口座を登録している場合は、「公金受取口座の利用」に○を付けるだけでOKです。記入した口座を、新たに公金受取口座として登録したい場合は、「公金受取口座登録の同意」に○を付けましょう。
確定申告書 第二表の書き方

保険料控除の内訳
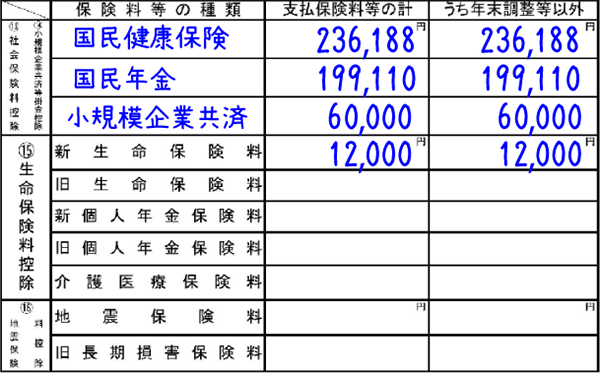
| 保険料等の種類 | 支払った保険料や掛金の種類 例:国民年金、国民健康保険、小規模企業共済 |
|---|---|
| 支払保険料等の計 | その年に支払った保険料・掛金の金額 |
| うち年末調整等以外 | 「支払保険料等の計」のうち、給与や公的年金等の源泉徴収票に記載されていない金額 |
会社で年末調整を受けていなければ、基本的に「支払保険料等の計」と「うち年末調整等以外」は同額になります。2つが違う金額になるのは、たとえば「年末調整で一部の保険料だけ控除を受けた」というような場合だけです。
生命保険料控除と地震保険料控除については、あらかじめ保険の種類が記載されているので、該当する行に金額を書きましょう。保険会社から届く「控除証明書」を見れば、加入している保険がどの区分に該当するか確認できます。
本人に関する事項
寡婦控除・ひとり親控除・勤労学生控除・障害者控除のいずれかを受ける人は、該当欄にチェックを付けます。どれも受けないなら、ここはまるごと空欄でOKです。
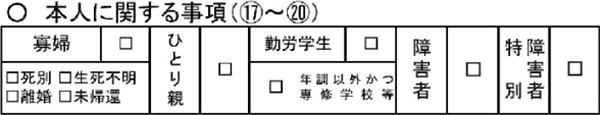
| 寡婦 | 寡婦控除を受ける人はチェックを付ける ※死別・離婚・生死不明・未帰還のうち、該当する事由にもチェック |
|---|---|
| ひとり親 | ひとり親控除を受ける人はチェックを付ける |
| 勤労学生 | 勤労学生控除を受ける人はチェックを付ける ※専修学校などの生徒で、年末調整で勤労学生控除を受けていない場合は「年調以外かつ専修学校等」にもチェック |
| 障害者 | 障害者控除を受ける人のうち、「特別障害者」に該当しない人がチェックを付ける |
| 特別障害者 | 障害者控除を受ける人のうち、「特別障害者」に該当する人がチェックを付ける |
雑損控除に関する事項
災害や盗難などで住宅・家財などに損害を受け、雑損控除を受ける場合に記入します。該当しない場合は空欄でOKです。
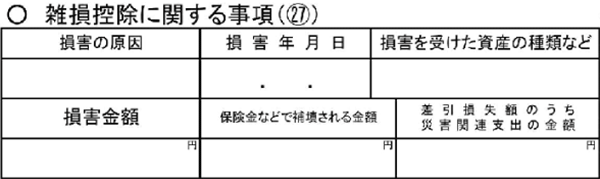
| 損害の原因 | 火災、台風、盗難など |
|---|---|
| 損害年月日 | 損害を受けた年月日 |
| 損害を受けた 資産の種類など |
住宅、家財など |
| 損害金額 | 損害を受けた金額 |
| 保険金などで 補塡される金額 |
損害に対して受け取った保険金等の金額 |
| 差引損失額のうち 災害関連支出の金額 |
被災した住宅や家財の取壊しや撤去にかかった費用 ※保険金などで補填された分を除く |
寄附金控除に関する事項
この欄は、寄附金控除を受ける場合に記入します。たとえば、ふるさと納税をした場合は、寄附先の自治体名と寄附額を記入します。
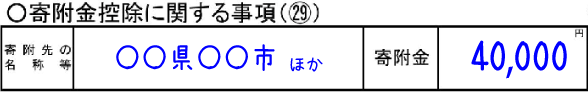
| 寄附先の名称等 | 寄附をした団体や自治体などの名称 例:○○県△△市 |
|---|---|
| 寄附金 | その寄附先に支払った金額 |
複数の自治体にふるさと納税した場合、寄附先の欄は「○○県△△市 ほか」といった書き方でもOKです。この場合、金額欄には合計額を記入しましょう。
総合課税の譲渡所得、一時所得に関する事項
この欄は、総合課税の譲渡所得や一時所得がある場合に記入します。該当する所得がなければ、この欄は空欄で構いません。
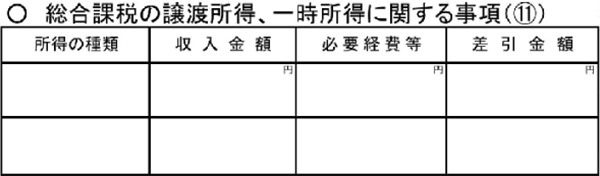
| 所得の種類 | 「譲渡(短期)」「譲渡(長期)」「一時」のいずれか |
|---|---|
| 収入金額 | 該当する所得の収入金額 |
| 必要経費等 | 該当する所得の必要経費 |
| 差引金額 | 収入金額から必要経費等を差し引いた金額 |
所得の内訳
この欄には「源泉徴収されている所得」の内訳を書きます。源泉徴収を受けていない所得については書かなくてOKです。
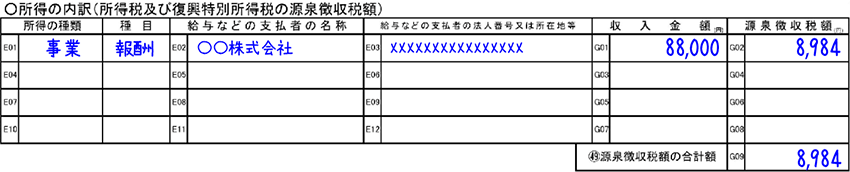
| 所得の種類 | 事業、給与、雑など |
|---|---|
| 種目 | 原稿料、講演料、給与など収入の内容 |
| 給与などの支払者の名称 | 報酬や給与の支払者の名称 |
| 給与などの支払者の 法人番号又は所在地等 |
報酬や給与の支払者の法人番号か所在地 |
| 収入金額 | その支払者から受け取った収入額 |
| 源泉徴収税額 | その収入から源泉徴収された所得税・復興特別所得税 |
ちなみに、取引先が多くて書ききれない場合は、別途「所得の内訳書」という書類に書きます。所得の内訳書は、国税庁のサイトからダウンロードできます。
特例適用条文等
この欄は、税制上の特例を適用する場合に、その根拠となる条文番号などを記入します。たとえば、下記のような特例を利用する場合に記入します。

- 住宅ローン控除
- 事業用資産の取得などに関する税額控除
- 家内労働者等の必要経費の特例
- 社会保険診療報酬の所得計算の特例
- 転廃業助成金に関する特例
- 一定の高額所得者に対する課税の特例
該当者が多いのは「住宅ローン控除」くらいです。住宅ローン控除を受ける場合は、この欄に居住開始年月日などを記入します。
配偶者や親族に関する事項
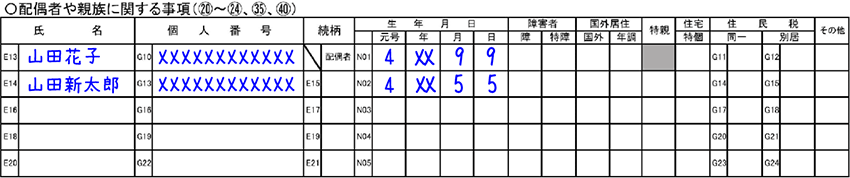
| 氏名 | 配偶者や親族の氏名 |
|---|---|
| 個人番号 | その人のマイナンバー |
| 続柄 | 配偶者、子、父、母など |
| 生年月日 | その人の生年月日 |
| 障害者 | ・障:障害者控除の対象者で、特別障害者に該当しない場合に◯ ・特障:障害者控除の対象者で、特別障害者に該当する場合に◯ |
| 国外居住 | ・国外に住んでいる配偶者は「国外」に○ ・国外に住んでいる親族は、年齢などに応じて「国外」に区分を書く ・その国外居住親族について、年末調整ですでに控除を受けている場合は「年調」に◯ |
| 特親 | その人が特定親族特別控除の対象となる場合に◯ |
| 住宅 特個 |
住宅ローン控除などで「特別対象個人」の判定対象となる人に◯ |
| 住民税 | ・同一:配偶者が「同一生計配偶者」に該当し、あなたの合計所得金額が1,000万円を超える場合に○ ・別居:その人と別居している場合に○ |
| その他 | その人が住民税の所得金額調整控除に関係する場合に「1」と書く |
「国外居住」「住宅」「住民税」「その他」などは対象者が限られるので、大抵の場合は空欄のままでよいでしょう。もし該当しそうな親族がいる場合は、国税庁の手引きを確認しながら記入するのが無難です。
事業専従者に関する事項
この欄は「事業専従者」がいる場合に記入します。事業専従者とは、簡単に言うと「あなたの事業で働いている親族」のことです。通常の従業員とは異なります。
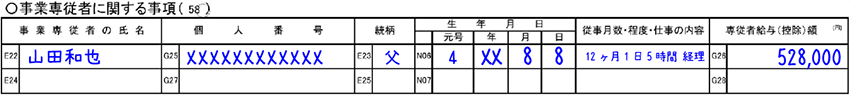
| 氏名 | 事業専従者の氏名 |
|---|---|
| 個人番号 | その人のマイナンバー |
| 続柄 | 配偶者、子、父、母など |
| 生年月日 | その人の生年月日 |
| 従事月数・程度・仕事の内容 | 事業に従事した月数や仕事内容など ※従事月数は「1年間のうちに従事した月数」なので、最大でも12ヶ月 |
| 専従者給与(控除)額 | 白色申告:専従者控除額の適用額 青色申告:支払った専従者給与の額 |
住民税に関する事項
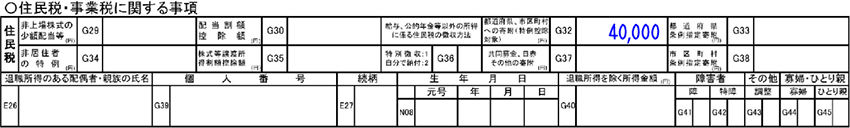
| 非上場株式の少額配当等 | 第一表の⑤ + 申告不要とした非上場株式の少額配当等 |
|---|---|
| 非居住者の特例 | 年の途中に海外居住などで「非居住者」だった期間があり、その期間に日本で得た所得のうち「所得税が源泉分離課税された金額」を書く |
| 配当割額控除額 | 株式の配当などから特別徴収された住民税のうち、確定申告によって控除・還付を受ける金額 ※所得税でもその配当を申告する場合に記入する |
| 株式等譲渡所得割額控除額 | 源泉徴収ありの特定口座などで、株式等の譲渡益から特別徴収された住民税のうち、確定申告によって控除・還付を受ける金額 ※所得税でもその譲渡所得を申告する場合に記入する |
| 給与、公的年金等以外の 所得に係る住民税の徴収方法 |
給与・年金以外の所得にかかる住民税について、給与から天引きしてもらうなら「1」、自分で納付するなら「2」と書く |
| 都道府県、市区町村への寄附 (特例控除対象) |
ふるさと納税など、住民税の特例控除の対象となる自治体への寄附額 ※複数の自治体に寄附した場合は合計額を書く |
| 共同募金、日赤その他の寄附 | 住所地の都道府県共同募金会、日本赤十字社の支部などに寄附した金額 |
| 都道府県条例指定寄附 | 住所地の都道府県が条例で指定している団体などへの寄附額 |
| 市区町村条例指定寄附 | 住所地の市区町村が条例で指定している団体などへの寄附額 |
| 退職所得のある 配偶者・親族の氏名 |
その年に退職所得を得た配偶者・親族の氏名 |
| 個人番号 | その人のマイナンバー |
| 続柄 | 配偶者、子、父、母など |
| 生年月日 | その人の生年月日 |
| 退職所得を除いた 合計所得金額 |
その年の合計所得金額から退職所得を除いた金額 |
| 障害者 | その親族が障害者控除の対象なら○ |
| その他 | その親族について、住民税の「所得金額調整控除」を受ける場合に○ |
| 寡婦・ひとり親 | 退職所得のある扶養親族がいることで、住民税上「寡婦」または「ひとり親」に該当する場合に○ |
個人事業主が特に確認したいのは「住民税の徴収方法」に関する欄です。給与収入もある人は、事業所得などにかかる住民税を給与から天引きするか、自分で納付するかを選択します。
また、ふるさと納税をした人は「都道府県、市区町村への寄附(特例控除対象)」に対象となる寄附額を記入します。それ以外の欄は、株式の配当・譲渡所得がある場合や、退職所得のある配偶者・親族がいる場合など、該当者が限られます。
事業税に関する事項

| 非課税所得など | 個人事業税が非課税となる所得や、通常とは異なる税率が適用される事業の所得がある場合に、該当する番号と所得金額を記入する |
|---|---|
| 損益通算の特例適用前の 不動産所得 |
土地などを取得するための借入金利子があり、不動産所得が赤字になっている場合などに、所得税の損益通算の特例を適用する前の不動産所得を記入する |
| 前年中の開(廃)業 | その年の途中で開業・廃業した場合にその年月日を記入する |
| 不動産所得から差し引いた 青色申告特別控除額 |
青色申告特別控除のうち、不動産所得から差し引いた金額を記入する |
| 事業用資産の譲渡損失など | 事業で使っていた機械や車両などを売却して生じた損失や、災害による事業用資産などの損失を記入する |
| 他都道府県の事務所等 | 他の都道府県にも事務所・事業所がある場合にチェックする |
一般的な個人事業主なら、関係があるのは「前年中の開(廃)業」くらいです。それ以外の欄は該当者が限られるため、当てはまらなければ空欄で構いません。
親族などに関する補足事項

| 上記の配偶者・親族・事業専従者 のうち別居の者の氏名・住所 |
第二表に記入した親族のうち、別居している人の氏名と住所を書く ※国外に住む親族は「国外」に○ |
|---|---|
| 所得税で控除対象配偶者など とした専従者 |
所得税で配偶者控除や扶養控除の対象にした人を、住民税・事業税では青色事業専従者として扱う場合に、その人の氏名と給与額を書く |
「所得税で控除対象配偶者などとした専従者」の欄は、所得税では配偶者控除や扶養控除の対象にした親族を、住民税・事業税の計算においては青色事業専従者として扱う場合に記入します。かなり特殊なケースなので、通常は空欄で構いません。
>> 収支内訳書の書き方(白色申告)
>> 青色申告決算書の書き方(青色申告)
>> 個人事業主が確定申告で提出する書類まとめ