
個人事業主の確定申告書類まとめ【白色・青色】必要書類と書き方を解説
更新日 2026年9月28日
確定申告の必要書類まとめ【個人事業主】
個人事業主・フリーランスは、確定申告で主に「決算書」と「確定申告書」を提出します。決算書のほうは、白色申告と青色申告で様式が異なります。
| 白色申告の必要書類 | 青色申告の必要書類 |
|---|---|
| ・収支内訳書 ・確定申告書 第一表・第二表 ・添付書類(控除の証明書など) |
・青色申告決算書 ・確定申告書 第一表・第二表 ・添付書類(控除の証明書など) |
まず決算書(収支内訳書 or 青色申告決算書)で1年間の所得を計算し、その内容をもとに確定申告書を作ります。ですから「決算書 → 確定申告書」という順番で作成するのが一般的です。
ちなみに、会計ソフトを使えば確定申告書類の大半は一瞬で自動作成できます。無料で使えるソフトもあるので、まだ導入していない人はいちど試してみるのがおすすめです。
>> 個人事業主におすすめの会計ソフト【比較一覧】
収支内訳書(白色申告のみ)
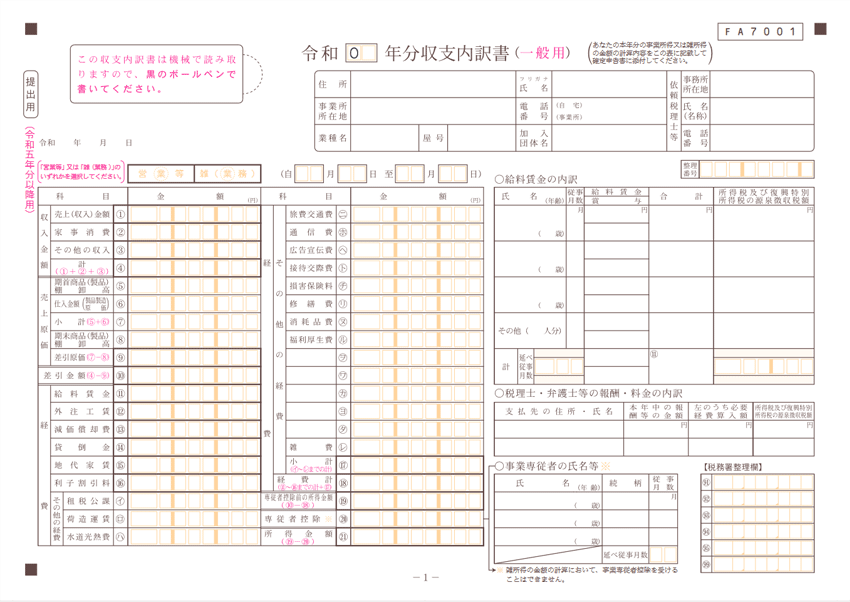
| 1ページ目 | 2ページ目 |
|---|---|
 |
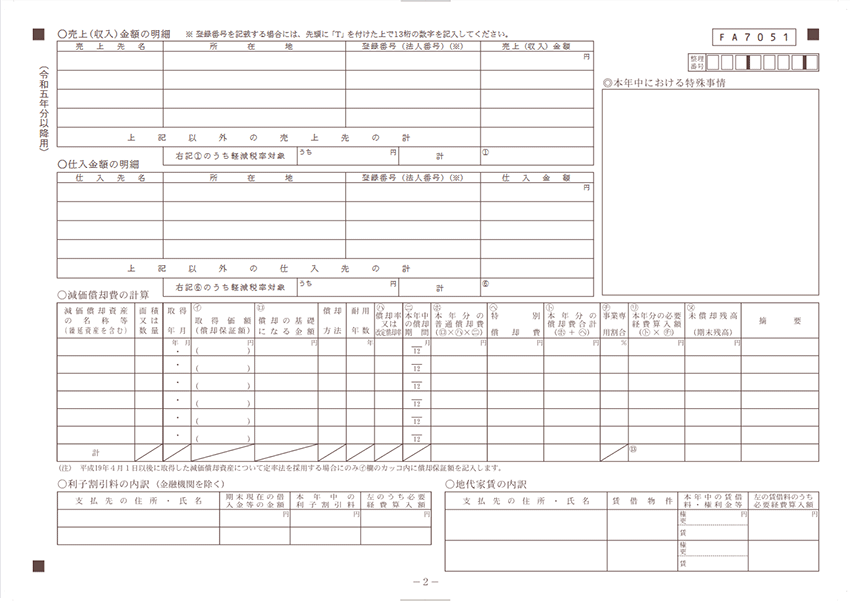 |
| 売上や経費の内訳などを記入する | 売上先や仕入れ先などの詳細を記入する |
収支内訳書は、白色申告の決算書にあたる書類です。1年間の売上や必要経費をまとめて、事業所得の金額を計算します。ちなみに、収支内訳書には「一般用・農業所得用・不動産所得用」の3種類がありますが、一般的な個人事業主は「一般用」を使います。
青色申告決算書(青色申告のみ)
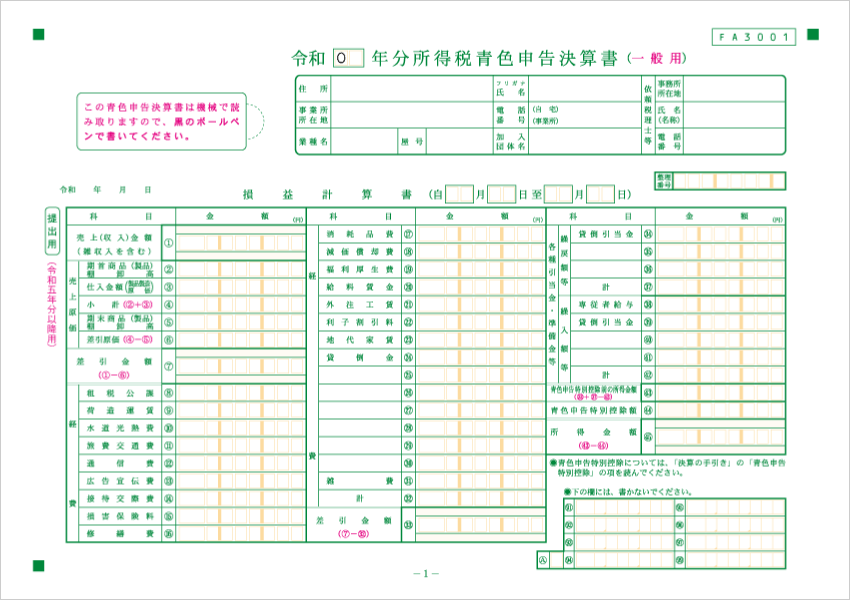
| 1ページ目 | 2ページ目 |
|---|---|
 |
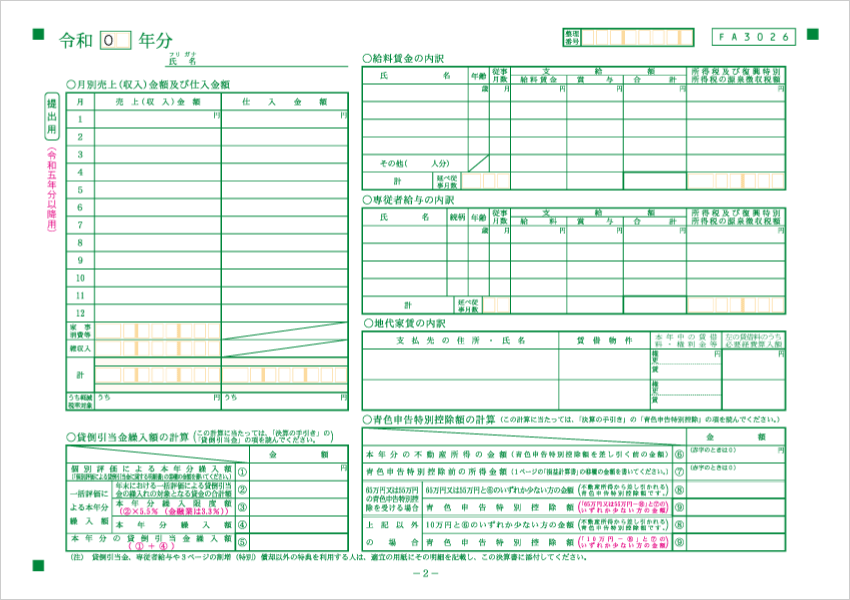 |
| 売上と経費の内訳や 所得金額などを記入する |
月ごとの売上や 従業員への給料を記入する |
| 3ページ目 | 4ページ目 |
 |
 |
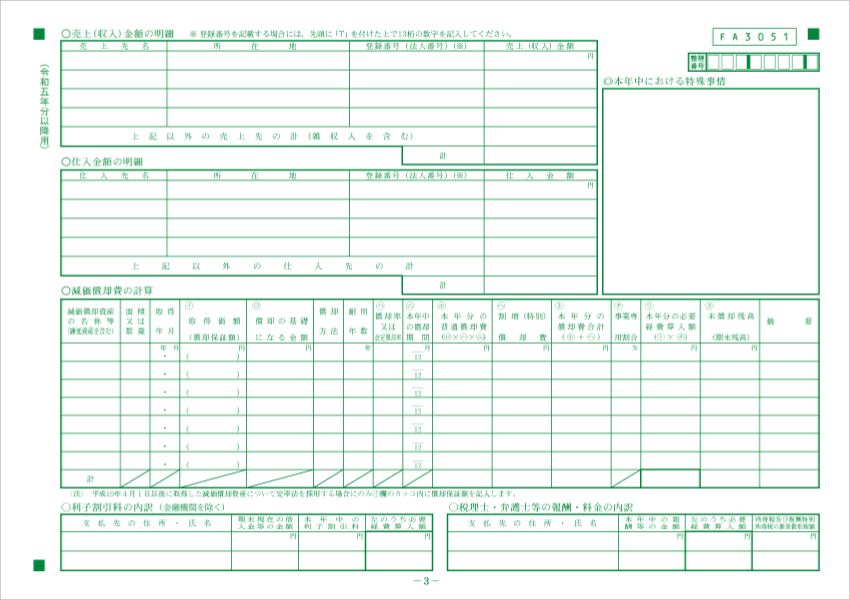
| 減価償却や利子割引料の 詳細を記入する |
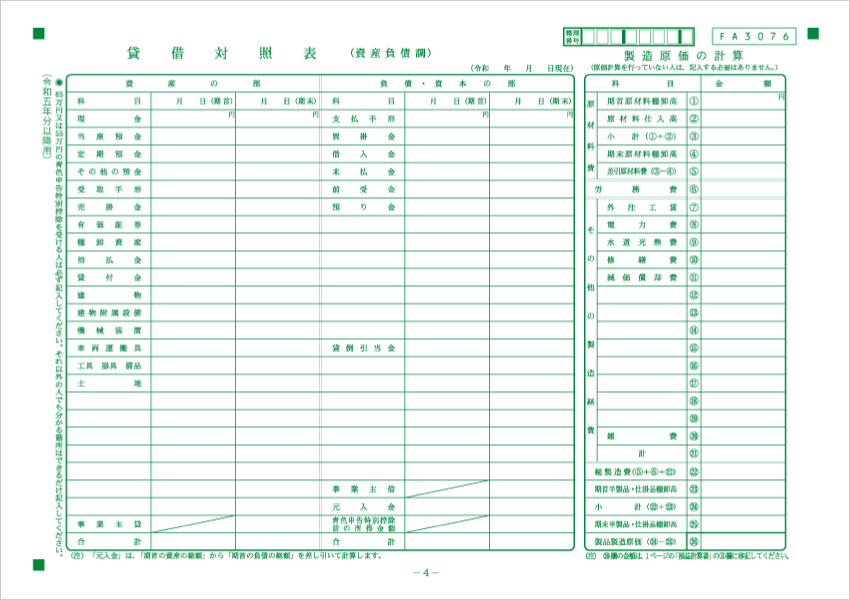
貸借対照表と 製造原価の計算を記入する |
青色申告では、収支内訳書の代わりに「青色申告決算書」を提出します。4ページ目の貸借対照表については、55万円・65万円の青色申告特別控除を受ける場合にのみ記入します。貸借対照表の作成方法については、以下の記事も参考にしてください。
>> 借方・貸方とは?複式簿記の仕訳をわかりやすく
青色申告決算書には「一般用・農業所得用・不動産所得用・現金主義用」の4種類がありますが、一般的な個人事業主は「一般用」を使います。ただ、事前に税務署へ届け出をして、現金主義による所得計算を選択している場合は「現金主義用」を使います。
確定申告書 第一表・第二表
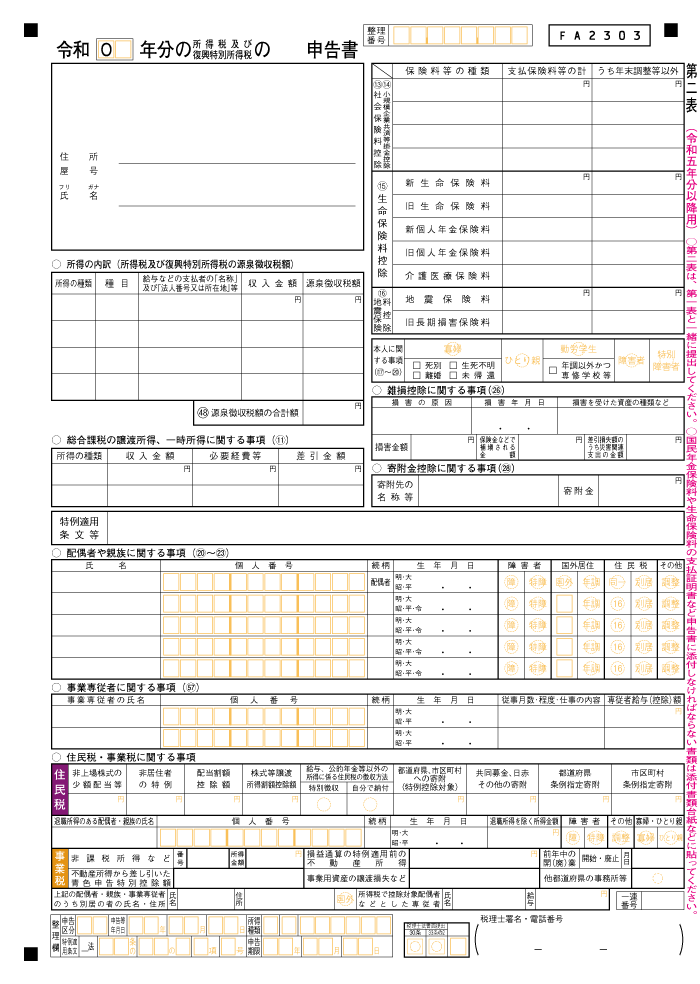
| 第一表 | 第二表 |
|---|---|
 |
 |
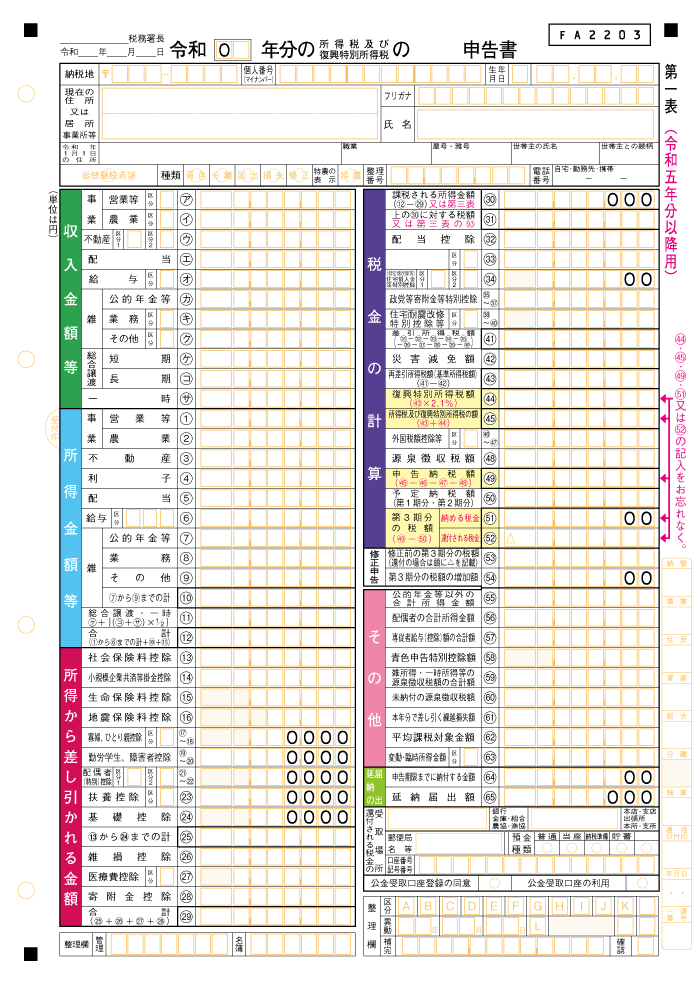
| 所得や控除を集計して 納税額を計算する |
所得控除などの詳細を記入する |
確定申告書は、白色申告・青色申告のどちらでも同じ様式を使います。収支内訳書や青色申告決算書から事業所得を転記したうえで、所得控除などを集計して納税額を計算していきます。
ちなみに、確定申告書には「第三表」と「第四表」もありますが、これらは特定のケースでしか使いません。第三表は分離課税の所得(株式や土地の譲渡所得など)がある場合に使い、第四表は事業で赤字が出て損失申告をする場合などに使います。
添付書類
申告内容によっては、特定の証明書などを添付する必要があります。主な例は下記のとおりです。
| 社会保険料控除を受ける | 国民年金保険料などの控除証明書 |
|---|---|
| 生命保険料控除を受ける | 保険会社から届く生命保険料控除証明書 |
| 小規模企業共済等掛金控除を受ける | 掛金の証明書 |
| 地震保険料控除を受ける | 保険会社から届く地震保険料控除証明書 |
| 寄附金控除を受ける | 寄附金の受領証など |
| 医療費控除を受ける | 医療費控除の明細書 |
| セルフメディケーション税制を使う | セルフメディケーション税制の明細書 |
| 住宅ローン控除を初めて受ける | 住宅借入金等特別控除額の計算明細書など |
| 住宅の耐震改修で税額控除を受ける | 住宅耐震改修特別控除に関する書類 |
| 外国で所得税を納めている | 外国税額控除に関する明細書など |
ちなみに、社会保険料控除や生命保険料控除の証明書については、税務署の窓口で確定申告書を提出する場合は提示するだけでもOKです。また、e-Taxで電子申告をする際は、添付書類の大半が提出不要になります。
>> 確定申告で使う添付書類台紙とは?
確定申告で帳簿や領収書は提出しない?
確定申告のとき、帳簿や領収書を提出する必要はありません。以下のようなものは確定申告では提出しません。
確定申告で提出しないもの(主な例)
- 帳簿
- 領収書・レシート
- 納品書
- 請求書
- 銀行通帳
- 取引先からもらった支払調書
- 源泉徴収票
ただし、これらの帳簿・書類は定められた期間にわたって保管しておく義務があります。保存期間は、白色申告と青色申告で異なります。
帳簿・書類の保存期間【白色申告の場合】
| 法定帳簿(収入金額や必要経費を記載した帳簿) | 7年 |
|---|---|
| その他に任意で作った帳簿 | 5年 |
| 書類(領収書や請求書、納品書、送り状、棚卸表など) | 5年 |
帳簿・書類の保存期間【青色申告の場合】
| 帳簿(仕訳帳や総勘定元帳など) | 7年 |
|---|---|
| 決算関係書類(貸借対照表、損益計算書、棚卸表など) | 7年 |
| 現金預金取引等の関係書類(領収書、請求書、預金通帳など) | 7年* |
| その他の書類(見積書、注文書、納品書など) | 5年 |
* 前々年分の所得が300万円以下の場合は5年でOK
保存期間が「5年」のものと「7年」のものがありますが、ひとまず「ぜんぶ7年保管する」と決めておくのがおすすめです。
>> 白色申告・青色申告での帳簿の保存期間と保管方法
>> 確定申告をラクに!おすすめの会計ソフト【比較一覧】
>> 収支内訳書の詳しい書き方
>> 青色申告決算書の詳しい書き方
>> 確定申告書の詳しい書き方