
減価償却費とは?個人事業での計算方法や耐用年数の一覧・青色申告者への特例について
更新日 2026年8月19日

- 減価償却とは?
- 減価償却はいくらから必要?
- 減価償却は何年かける?法定耐用年数の一覧
- 個人事業では定額法で計算するのが基本
- 20万円未満の資産について
- 40万円未満の資産について
- 高額資産の計上方法まとめ
減価償却とは?
- 減価償却とは、高額な備品などの購入代金を数年に分けて必要経費にすること
- 原則として、10万円以上で買ったものは減価償却が必要
- ただし、40万円未満のものなら簡単に処理する方法もある
高額な備品の購入費用は、すぐには必要経費にできず、数年かけて少しずつ経費に計上していくのが原則です。このような会計処理を減価償却(げんかしょうきゃく)といいます。たとえば、10万円以上のパソコン・オフィス家具・自動車などが対象になります。
高額で長く使えるものは、すぐに消耗するのではなく「徐々に価値が減っていく」と考えます。そのため、数年かけて帳簿上で少しずつ資産価値を減らし、その減った分を必要経費に計上するわけです。
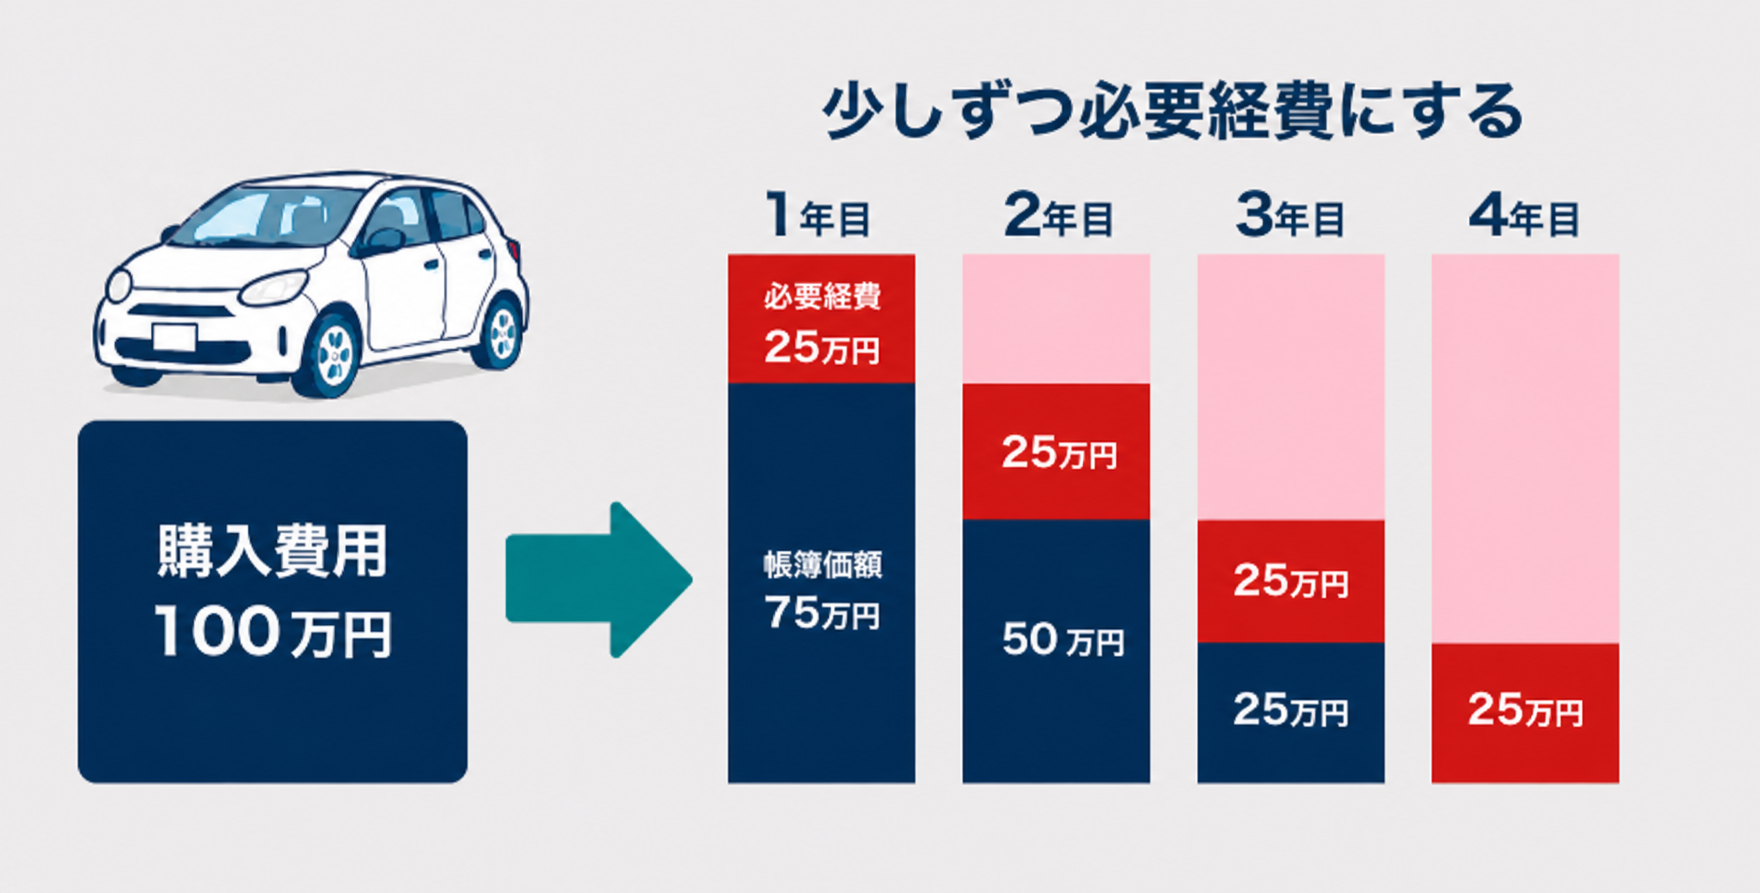
たとえば、事業用の自動車を100万円で購入しても、全額を購入年の必要経費にはできません。100万円を帳簿上で「資産」に計上し、その自動車の法定耐用年数に従って、毎年少しずつ必要経費にしていきます。
減価償却はいくらから必要?
原則として、取得価額が10万円以上の資産は減価償却が必要です。ここでいう「取得価額」とは、本体価格だけでなく、送料や手数料などもひっくるめた金額のことです。
- 取得価額とは?
- その資産を購入し、事業で使える状態にするまでにかかった費用の合計額のこと。本体価格に加えて、送料・手数料・設置費用なども含める。減価償却が必要かどうかの判定や、毎年の減価償却費の計算には、この金額を用いる。
たとえば、本体価格が98,000円でも、送料や設定費用を含めて10万円以上になったなら、その資産は減価償却が必要です。ちなみに、取得価額が10万円以上でも「使用可能期間が1年未満」という場合は減価償却が不要ですが、これはかなりのレアケースといえます。
10万円の判定は税込?税抜?
取得価額が10万円以上かどうかは、税込経理方式なら「税込価格」、税抜経理方式なら「税抜価格」で考えます。たとえば、税抜98,000円・税込107,800円のパソコンは、税込経理方式の場合のみ減価償却が必要になります。(消費税の免税事業者は必ず税込経理方式です。課税事業者はどちらも選べます。)
減価償却は何年かける?法定耐用年数の一覧
減価償却にかかる年数は、その資産の「法定耐用年数」で決まります。法定耐用年数とは、簡単にいうと「これぐらいの期間は使えるでしょ」という年数のことで、あらかじめ法律で定められています。
たとえば、パソコンの法定耐用年数は4年なので、4年間かけて減価償却するのが原則です。実際は4年より長く使える場合も多いですが、減価償却はあくまでも法定耐用年数に従って行います。
減価償却資産の法定耐用年数・償却率
| 耐用年数 | 償却率 | |
|---|---|---|
| パソコン | 4年 | 25% |
| 小型車 (総排気量0.66リットル以下) |
4年 | 25% |
| 事務机・事務いす・キャビネット (主に金属製のもの) |
15年 | 6.7% |
| 事務机・事務いす・キャビネット (その他のもの) |
8年 | 12.5% |
| テレビ | 5年 | 20% |
| ソフトウエア (複写して販売するための原本) |
3年 | 33% |
| ソフトウエア (その他のもの) |
5年 | 20% |
「償却率」は、その年に減価償却する金額を計算する際に用います。これについては、次の計算例をご覧下さい。
個人事業では定額法で計算するのが基本
減価償却費の計算方法には、主に定額法と定率法があります。個人事業の場合は「定額法」で計算するのが原則です。 もし減価償却費を定率法で計算したければ、あらかじめ税務署へ申請を出して許可をとる必要があります。 よほどこだわりがなければ、定額法のままで構いません。
- 【定額法の計算方法】
- 取得価額 × 償却率 ÷ 12 × その年に使った月数 = その年の減価償却費
(取得価額とは、ざっくり言うと買ったときの合計金額)
【定額法の計算例】
例えば、パソコンの耐用年数は4年と定められており、償却率は25%です。
1月に24万円のパソコンを買って、1月から使い始めた場合は、下記のように計算します。
24万円 × 0.25 ÷ 12 × 12 = 6万円
この場合、その年に経費として計上する金額(減価償却費)は、6万円ということです。
1年目6万円、2年目6万円、3年目6万円、4年目5万9999円と、
4年にわたって6万円ずつ経費処理することになります。
最後の年だけ、6万円から1円引いた額を計上します。(備忘価額といって、1円残しておくルールになっています)
>> 1年の途中で資産を購入した場合の例はこちら
このように減価償却資産は、法定耐用年数にしたがって、複数年にわたって徐々に経費計上します。
20万円未満の資産について
取得価額が20万円未満のものは「一括償却資産」として処理することもできます。 「一括償却資産」として扱う場合は、資産を買った日にちや法定耐用年数には関係なく、3年間で均等償却します。 通常通り「減価償却資産」とするか「一括償却資産」にするか、納税者が自由に選択できます。
例えば、パソコンを15万円で購入して使い始めたら、1年目5万円、2年目5万円、3年目5万円と、3年にわたって均等に経費計上します。 (一括償却資産の場合は、備忘価額1円を残さず、3年で全額償却します)
先述のとおり、パソコンの法定耐用年数は4年とされています。 しかし、一括償却資産として処理する場合には、法定耐用年数に関わらず3年で経費計上できるわけです。
また、一括償却資産は固定資産税の対象外になるというメリットもあります。 ただ、固定資産税は合計の課税標準額が「150万円」未満であれば、そもそも課税されません。 ですから、事業の償却資産としてパソコンを2〜3台もっている程度であれば、気にする必要はありません。
40万円未満の資産について
青色申告者であれば「取得価額40万円未満のものであれば、一括でその年の経費にできる」という特例が適用できます(少額減価償却資産の特例)。利益がたくさん出そうな年には、この制度を活用して即時償却(その年の経費に)しましょう。
この特例を適用できる合計限度額は、1年あたり300万円です。 40万円未満のものであれば、いくらでも一括でその年の経費にできるということではありません。 新規開業した年などで、会計期間が1年に満たない場合は、300万円を12で割って月数をかけた金額が限度額となります。
高額資産の計上方法まとめ
普通に減価償却する方法、一括償却資産にする方法、少額減価償却資産の特例(青色申告者のみ)、3つの償却方法を紹介してきました。 資産の取得価額によって選択肢が異なるわけですが、まとめると以下のようになります。
| 取得価額 | 選べる償却方法 |
|---|---|
| 40万円以上 | 減価償却資産 |
| 20万円 ~ 40万円 | 減価償却資産 or 少額減価償却資産の特例(青色のみ) |
| 10万円 ~ 20万円 | 減価償却資産 or 一括償却資産 or 少額減価償却資産の特例(青色のみ) |
「〜」は「以上 〜 未満」
10万円未満のものは、消耗品費として経費計上しましょう。 10万円~20万円のものは、青色申告者であれば3つの処理方法から選べます。 20万円~40万円未満のものは、青色申告であれば通常の減価償却か「少額減価償却資産の特例」の適用を選択できます。
償却方法の違いを比較すると、下表のようになります。
| 減価償却資産 | 一括償却資産 | 少額減価償却資産 | |
|---|---|---|---|
| 取得価額 | 10万円〜 | 10万円〜20万円 | 10万円〜40万円 |
| 償却 | 定額法が基本 | 3年で均等償却 | 全額その年で償却 |
| 合計限度額 | 制限なし | 制限なし | 300万円 |
| 申告方法 | 白色申告・青色申告 | 白色申告・青色申告 | 青色申告のみ |
| 固定資産税 | 対象 | 対象外 | 対象 |
「〜」は「以上 〜 未満」
「一括償却資産」は、ネーミングがややこしいですね。「一括」とはいいつつも、期間の面では3年で均等償却するわけです。 一方「少額減価償却資産の特例」を適用すれば、一括でその年の経費に計上できます。 通常の減価償却は、そのものの法定耐用年数に応じて償却します。
>> 減価償却費の仕訳方法まとめ - 定額法・一括償却・少額減価償却
>> 「少額減価償却資産の特例」を詳しく
>> 個人事業の固定資産税について
>> 個人事業で使う必要経費の種類一覧へ