
少額減価償却資産の特例とは?仕訳例・申告方法・一括償却資産との違い
更新日 2026年8月19日

少額減価償却資産の特例とは?
- 40万円未満の資産を買ったとき、全額をその年の経費にできる
- 数年かけて減価償却する必要がなくなるのでラク
- ただし、利用できるのは青色申告者だけ
通常、10万円以上の備品などを買ったら、その代金は数年かけて少しずつ経費に計上していく必要があります。しかし、青色申告の個人事業主は「取得価額が40万円未満の資産」なら、全額をすぐに経費にできます。これが、少額減価償却資産の特例です。
少額減価償却資産の特例の主な条件
- 青色申告をしている
- 資産の取得価額が40万円未満である
- 適用できる資産は年間合計300万円まで
- 2029年3月31日までに取得した資産が対象*
* 何度も延長されてきたので、今後も延長の可能性あり
基本的に、青色申告の個人事業主ならこの特例を利用できると考えてOKです。一応「従業員が400人以下」といった条件もありますが、小規模事業者なら問題ありません。
なお「取得価額」とは、簡単に言うと「購入にかかった費用」のことです。本体価格に加えて、送料や手数料も含める点に注意しましょう。(ちなみに、2026年3月31日までに取得した資産については「取得価額が30万円未満」という基準になっています)
少額減価償却資産の帳簿付け方法【仕訳例】
たとえば、25万円のパソコンを買って「少額減価償却資産の特例」を利用する場合は、下記のように仕訳します。「購入日」と「年末」の2回に分けて仕訳するのが基本です。
購入日の仕訳例
| 日付 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 20XX年7月1日 | 工具器具備品 250,000 | 現金 250,000 | パソコン |
購入日には「工具器具備品」を計上します。工具器具備品とは、パソコンやオフィス家具などを資産計上するときの勘定科目です。この時点では、資産を計上しただけなので、まだ経費にはなっていません。
続いて、年末の決算時に下記のように仕訳します。
年末の仕訳例
| 日付 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 20XX年12月31日 | 減価償却費 250,000 | 工具器具備品 250,000 | パソコン 少額減価償却資産の特例 |
この仕訳では、工具器具備品という「資産」を、減価償却費という「必要経費」に振り替えています。これによって、パソコンの購入代金はこの年の必要経費に計上されたことになります。
上記は「いったん資産計上してから年末に経費へ振り替える」という方法ですが、取得時に「消耗品費」などの勘定科目で経費計上しても構いません。この場合は、少額減価償却資産の特例を利用したことが分かるよう、摘要欄などにメモしておきましょう。
少額減価償却資産の特例を適用する方法
少額減価償却資産の特例を利用するには、確定申告で提出する「青色申告決算書」に必要事項を記入するだけでOKです。そのほかに事前申請などをする必要はありません。
青色申告決算書の記入方法(減価償却欄)
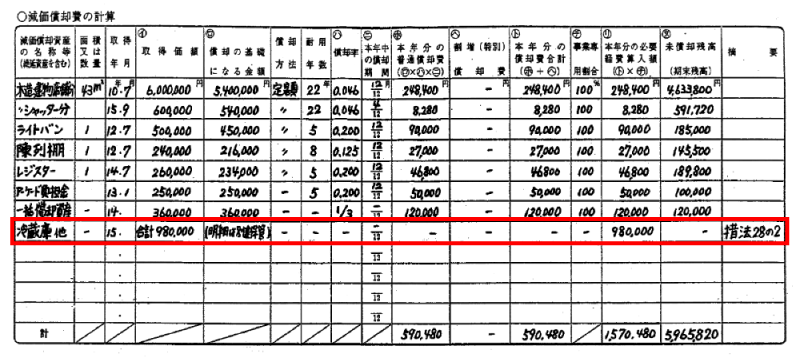
- 取得価額:特例を適用した資産の合計額を書く
- 償却の基礎になる金額:「明細は別途保管」などと書く
- 摘要:「措置法28の2」と書く
本来、青色申告決算書の減価償却欄には、減価償却資産を1つずつ記載しますが、特例の対象資産は1行にまとめて書いてOKです。その代わり、別途で明細を作って保管しておく必要があります。明細の形式は特に決まっていませんが、ひとまず購入日や取得価額をまとめておくのがよいでしょう。
なお、摘要欄に書く「措法28の2」とは、この特例を定めた「租税特別措置法第28条の2」の略称です。これを書いておくことで、税務署に「少額減価償却資産の特例を使わせてもらいますね」と伝えられるわけです。(会計ソフトでは自動で入る場合が多いです)
【注意点】特例が使えるのは年間300万円まで
少額減価償却資産の特例は、年間300万円までしか使えません。先述したとおり、青色申告決算書には特例を適用する資産の「取得価額」の合計額を書きますが、この欄が300万円を超えるとNGということです。
40万円未満の資産でも、たくさん買った年は、一部が特例の対象外になる可能性があるということです。上限を超えた分の資産は、普通に減価償却することになります(取得価額が20万円未満なら「一括償却資産」として処理することも可能)。
なお、営業期間が12ヶ月未満の年(開業年など)は上限額が下がります。その年の上限額は「300万円 ÷ 12 × 営業月数」で決まります。
たとえば、8月1日に開業した場合は、年末までに5ヶ月間事業を運営することになります。この場合の合計限度額は「125万円」になります。(300万円 ÷ 12 × 5ヶ月 = 125万円)
通常の減価償却や一括償却資産との違い
資産の取得価額に応じて、選択できる償却方法が異なります。なお、取得価額が10万円未満のものは消耗品費として経費計上します。
| 減価償却資産 | 一括償却資産 | 少額減価償却資産 | |
|---|---|---|---|
| 取得価額 | 10万円〜 | 10万円〜20万円 | 10万円〜40万円 |
| 償却期間 | その資産の 法定耐用年数に従う |
3年かけて 1/3ずつ償却する |
全額をその年に 償却できる |
| 限度額 | 制限なし | 制限なし | 合計300万円まで |
| 申告方法 | 白色申告 青色申告 |
白色申告 青色申告 |
青色申告のみ |
| 固定資産税 | 対象 | 対象外 | 対象 |
「〜」は「以上〜未満」
取得価額が20万円未満であれば、少額減価償却資産の特例を適用せずに「一括償却資産」として扱うこともできます。基本的には、特例を適用したほうが手っ取り早いのでおすすめです。
ただ、一括償却資産との大きな違いとして、少額減価償却資産の特例を適用した資産は固定資産税の対象になります。といっても、固定資産税は「150万円」が免税点なので、たとえば一般的なパソコンを数台持っている程度であれば気にしなくてOKです。
>> 減価償却の仕訳方法まとめ【定額法・一括償却資産・少額減価償却資産】
>> そもそも減価償却ってなに?基本をおさらい
>> 個人事業主の固定資産税とは?申告方法や納付時期など