
2027年の確定申告期間はいつからいつまで?期限に遅れたらどうする?
更新日 2026年9月30日
2027年の確定申告期間はいつからいつまで?
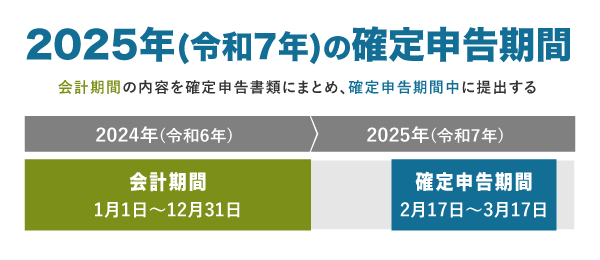
2027年の確定申告期間は、2027年2月16日(火)~3月15日(月)です。原則として、この期間中に「2026年分(令和8年分)」の確定申告をする必要があります。
>> 確定申告書類の提出方法について
ちなみに、上記はあくまで「確定申告によって所得税を納める場合」の申告期間です。確定申告によって税金が還付される場合(還付申告の場合)は、この期限を過ぎても問題ありません。会社員の確定申告や、収入が少ない個人事業主の確定申告は、還付申告に該当する可能性が高いです。
>> 還付申告とは?確定申告との違いや申告期限について
確定申告期限に遅れたらどうなる?
確定申告期限を過ぎても申告はできます。ただ、確定申告期限に遅れると「期限後申告」として扱われ、下記のようなペナルティが課されます。
- 遅れた日数に応じて「延滞税」が課される
- 本来の納税額に応じた「無申告加算税」が課される
- 55万円・65万円の青色申告特別控除が受けられなくなる
このうち、延滞税と無申告加算税については、早めに申告をすればダメージを最小限に抑えられます。詳しくは以下で解説します。
ペナルティ① 延滞税
確定申告期限に遅れると、本来の納税額に加えて、遅れた日数分の「延滞税」を納めることになります。延滞税は、確定申告期限日から2ヶ月が経過すると税率が高くなります。
延滞税の税率
| 納付期限から2ヶ月以内 | 2ヶ月を過ぎたあと |
|---|---|
| 2.8% | 9.1% |
※ 延滞税の税率は毎年改定される
例として、確定申告期限に50日遅れた場合で延滞税を計算してみます。本来の納税額が20万円だったとすると、計算式は下記のとおりです。
20万円 × 2.8% ÷ 365日 × 50日 = 約767円
なお、延滞税は1,000円未満なら全額切り捨てとなります。ですから、もともとの納税額が少なかったり、遅れた日数がわずかであれば、延滞税は発生しない場合もあります。詳しい延滞税の税額は、国税庁の下記のページから計算できます。
>> 延滞税の計算 - 国税庁
ペナルティ② 無申告加算税
無申告加算税は、本来の所得税額に上乗せして納める罰則的な税金です。自主的に期限後申告をした場合は「本来の納税額 × 5%」が無申告加算税となります。ただし、税務署から「こんど税務調査に伺いますね」と連絡を受けてから期限後申告をした場合は、下記のように税率が上がります。
無申告加算税の税率
| 納税額のうち 50万円以下の部分 |
納税額のうち 50万円超の部分 |
納税額のうち 300万円超の部分 |
|
|---|---|---|---|
| 税務調査の 通知前 |
5% | 5% | 5% |
| 税務調査の 通知後 |
10% | 15% | 25% |
| 税務調査が 入ったあと |
15% | 20% | 30% |
例として、税務調査の通知後に期限後申告をした場合の加算額を計算してみます。本来の納税額が70万円だったとしたら、計算式は下記のとおりです。
50万円以下の部分:50万円 × 10% = 50,000円
50万円超の部分:20万円 × 15% = 30,000円
合計:80,000円
ちなみに、過去5年以内に無申告加算税を課されたことがある場合などは、さらに税率がプラスされます。いずれにしても、加算額を最小限に抑えたいなら「税務調査なんて来ないだろうな」と高をくくっていないで、早めに期限後申告をしましょう。
ペナルティ③ 青色申告特別控除の減額
確定申告期限に遅れると、55万円・65万円の青色申告特別控除を受けられません。これは、55万円・65万円の青色申告特別控除の要件に「期限内に申告を済ませること」という項目が含まれているためです。
55万円・65万円の青色申告特別控除を受ける条件
- 事業所得か不動産所得を得る事業を営んでいること
- 正規の簿記(複式簿記)で記帳していること
- 確定申告書類を申告期限内に提出すること
- 電子申告か電子帳簿保存をすること(55万控除では不要)
青色申告決算書には青色申告特別控除の記入欄がありますが、ここに「55万円」「65万円」と記入していても、期限後申告だと控除額は10万円に減額されてしまいます。なお、白色申告の人や、もともと10万控除を狙っていた人には影響ありません。
>> 青色申告特別控除の適用条件について詳しく
【補足】申告後にミスに気づいたらどうする?
確定申告書を提出したあとに「あ、あそこ間違ってた!」と気付いた場合、期限前なら正しい内容で提出しなおせばOKです。これを一般的に「訂正申告」といいます。確定申告期限(原則3月15日)までは、このように何度でも確定申告をやり直せます。
一方「ちゃんと期限内に提出したんだけど、期限を過ぎてからミスに気付いた」という場合は、「修正申告」か「更正の請求」を行いましょう。
「修正申告」と「更正の請求」の違い
| 修正申告 | 更正の請求 | |
|---|---|---|
| 申告状況 | 税額が少なすぎたとき | 税額が多すぎたとき |
| 目的 | 足りなかった税金の納付 | 払いすぎた税金の還付 |
| 期限 | 可能な限り早く | 基本、5年で権利を失う |
| 罰則 | 延滞税 過少申告加算税 |
なし |
修正申告とは、簡単に言えば「足りなかった分を納税します!ごめんなさい!」という申告です。税務署に指摘される前に、自主的に修正申告すれば「過少申告加算税」は課されません。
一方、更正の請求は「間違って納税しすぎたから返金してください」という手続きです。基本的には5年以内に行う必要があります。
>> 更正の請求と修正申告の違いについて詳しく
確定申告の期間・期限に関するQ&A
- 還付申告はいつまでできる?
- 還付申告は、対象年の翌年1月1日から5年間にわたって可能です。2月16日〜3月15日に提出する必要はありません。ただし、55万円・65万円の青色申告特別控除など、期限内申告が要件になっている制度を利用する場合は期限内に提出しましょう。
>> 還付申告とは?有効期限・必要書類・確定申告との違いなど - 確定申告書を郵送する場合はいつまで?
- 郵送の場合は「消印有効」です。つまり、確定申告期限日の日付印が付いていれば、税務署に届いたのが期限後でも、期限内の提出として扱われます。期限ギリギリに郵送する場合は、当日の消印になるか確認しておきましょう。
>> 確定申告書の提出方法について詳しく - e-Taxなら確定申告期限の何時まで提出できる?
- e-Taxなら、確定申告期限日の23時59分までに送信すればOKです。ただし、メンテナンスなどで利用できない時間帯もあるため、ギリギリまで待たずに済ませるのがおすすめです。
- 確定申告の期限を過ぎても申告できる?
- 確定申告の期限を過ぎても申告はできます。ただし、期限後申告として扱われ、延滞税や無申告加算税がかかる場合があります。また、55万円・65万円の青色申告特別控除も受けられなくなってしまいます。
- 病気や入院で間に合わない場合は期限を延長できる?
- 災害など、やむを得ない理由で期限までに申告できない場合は、申告期限の延長が認められることがあります。病気や入院など個別事情で対象になるかは、所轄の税務署に確認しましょう。
まとめ
2026年分(令和8年分)の確定申告は、原則として「2027年2月16日〜3月15日」に行う必要があります。
確定申告期限を過ぎても申告は可能ですが、遅れるほど延滞税や無申告加算税のリスクが増大します。
期限後申告のリスクと対処方法
| 延滞税 | できるだけ早く申告すれば、税額を抑えられる |
|---|---|
| 無申告加算税 | 税務署の指摘を受ける前に自主的に申告すれば、税率を抑えられる (原則5%で済む) |
| 青色申告特別控除の減額 | 1日でも遅れたら55万円・65万円控除の適用は不可 (10万円控除が適用される) |
延滞税と無申告加算税については、それぞれ下記のような特徴があります。
延滞税と無申告加算税 - 期限後申告のとき
| 延滞税 | 無申告加算税 | |
|---|---|---|
| 税率 | 2ヶ月以内:年率2.8% 2ヶ月超:年率9.1% |
原則、本税の5%~30% |
| 切り捨て額 | 1,000円未満なら 全額切り捨て |
5,000円未満なら 全額切り捨て |
| 納付期限 | 期限後申告を行った日 | |
※ 延滞税の税率は年によって異なる
55万円・65万円の青色申告特別控除を狙っていた場合は、1日でも期限に遅れると、控除額が「10万円」に減額されてしまいます。これに関しては、期限内に間に合わなかった時点で、もう対処のしようがありません。
ちなみに、災害などの「やむを得ない理由」で申告が困難な場合は、確定申告期限そのものを延長してもらえます(税務署の承認が必要)。その場合、延長後の期限までに申告できれば、55万円・65万円控除も狙えます。
>> 個人事業主の納税カレンダー - 主な税金の納付時期一覧
>> 個人事業主におすすめの会計ソフト【比較一覧】
>> 個人事業主が確定申告で提出する必要書類まとめ