
予定納税額の減額申請書の書き方|ダウンロード・添付書類・提出期限
更新日 2026年8月28日

予定納税額の減額申請とは【期限・必要書類】
予定納税の減額申請とは、予定納税の金額を減らしてもらうための手続きです。休業や業績不振などで、今年の所得が前年より大きく減る場合などに申請できます。
| 対象になるケース | 廃業・休業・業績不振による収入減少や、所得控除・税額控除の増加など |
|---|---|
| 申請期間 | 第1期分・第2期分を減額する場合:7月1日~7月15日 第2期分だけ減額する場合:11月1日~11月15日 |
| 必要書類 | ・予定納税額の減額申請書 ・申告納税見積額の計算の基礎となる書類 |
| 提出方法 | e-Tax・税務署へ持参・郵送 |
| 申請書 | 国税庁サイトの当該ページからダウンロード可能 |
7月に申請する場合は6月30日、11月に申請する場合は10月31日時点の状況から、その年の所得税額を見積もります。申請すれば必ず減額されるわけではなく、税務署の審査後に承認・一部承認・却下のいずれかが通知されます。
予定納税額の減額申請のやり方【3ステップ】
ここからは、予定納税の減額申請の方法を順番に解説していきます。
① 予定納税額の減額申請書を用意する

予定納税額の減額申請書は、国税庁のホームページからダウンロードできます。申請書は年度ごとに更新されるため、申請する年分の様式を使いましょう。
なお、オンライン(e-Tax)で申請する場合は、紙の申請書を用意する必要はありません。書面で申請する場合は、ダウンロードしたPDFを自宅やコンビニなどで印刷します。税務署で申請書を受け取ることもできます。
② 予定納税額の減額申請書を作成する
この申請書は、先に下半分の「申告納税見積額等の計算書」を書いてから、その計算結果を上半分の「予定納税額の減額申請書」へ転記します。
下半分:申告納税見積額等の計算書を書く

7月に申請する場合は6月30日、11月に申請する場合は10月31日時点の状況から、その年1年間の所得税額を見積もります。申請時点までの実績だけでなく、年末までの収入や経費も予測して記入します。
| 所得金額の見積額 | 1年間の収入と必要経費を見積もり、事業所得や給与所得を書く |
|---|---|
| 所得から差し引かれる金額 | その年に受ける見込みの控除額を書く(社会保険料控除・扶養控除・医療費控除など) |
| 課税される所得金額 | 所得金額から所得控除を差し引く |
| 税額 | 課税所得に税率をかけて計算する |
| 税額控除など | 住宅ローン控除などがある場合は税額から差し引く |
| 申告納税見積額 | 復興特別所得税を含め、その年に納める見込みの税額を書く |
| 予定納税額 | 申告納税見積額をもとに、7月と11月に前払いする金額を計算する |
事業所得は、会計ソフトで作成した損益計算書を参考に見積もれます。ただし、損益計算書だけでは所得控除や税額控除まで計算できないため、前年の確定申告書や控除証明書なども確認しましょう。
なお、最後の「予定納税額」の欄は、7月に申請する場合は、申告納税見積額の3分の1ずつを第1期分と第2期分に記入します。たとえば、申告納税見積額が30万円なら、それぞれ10万円です。一方、11月に第2期分だけ申請する場合は、申告納税見積額から第1期分を差し引き、残った金額の2分の1を第2期分に記入します。
上半分:予定納税額の減額申請書を書く

上半分には、税務署から通知された予定納税額と、下半分で計算した減額後の予定納税額を記入します。
| 通知を受けた金額 | 税務署から届いた「予定納税額の通知書」に記載されている第1期分・第2期分の金額を記入する |
|---|---|
| 申請金額 | 下半分の「申告納税見積額等の計算書」で計算した第1期分・第2期分の予定納税額を転記する |
| 減額申請の理由 | 該当する項目に◯をつける |
| 減額申請の具体的理由 | 「いつから・何が原因で・所得がどの程度減る見込みなのか」がわかるように記入する |
| 添付書類の名称 | 試算表や売上帳など、申告納税見積額の計算根拠として添付する書類の名称を記入する |
減額申請の具体的理由の記入例
理由だけでなく、所得が減少した時期や原因、今年の所得の見込みがわかるように記入します。
業績不振の場合の記入例
令和○年4月以降、主要な取引先からの受注が減少し、前年同期と比べて売上が大幅に減少しています。このため、令和○年分の事業所得および所得税額は、予定納税額の計算時より少なくなる見込みです。
廃業した場合の記入例
令和○年5月31日をもって事業を廃止しました。廃業後は事業収入が発生しないため、令和○年分の事業所得および所得税額は、予定納税額の計算時より少なくなる見込みです。
減額申請書に添付する書類とは?
減額申請書には、申告納税見積額の計算根拠がわかる書類を添付します。必要な書類は、減額を申請する理由によって異なります。
| 減額申請の理由 | 添付書類の例 |
|---|---|
| 売上の減少・業績不振 | 試算表、売上帳、経費帳、月別の売上や利益をまとめた資料など |
| 廃業・休業 | 廃業届の控え、休業したことがわかる資料、廃業までの試算表など |
| 災害や盗難による損失 | 罹災証明書、被害状況や損失額がわかる資料など |
| 医療費控除などの増加 | 控除額の見込みを計算した資料や、その根拠となる書類など |
すべての書類を添付する必要はありません。申告納税見積額をどのように計算したのか、税務署が確認できる書類を状況に応じて添付します。
③ 予定納税額の減額申請書を提出する
申請書と添付書類を用意したら、納税地を管轄する税務署へ提出します。提出方法は下記の3種類です。
- e-Taxでオンライン提出する
- 税務署へ持参する
- 税務署へ郵送する
提出期限は、7月の減額申請が原則として7月1日から7月15日まで、11月の減額申請が原則として11月1日から11月15日までです。
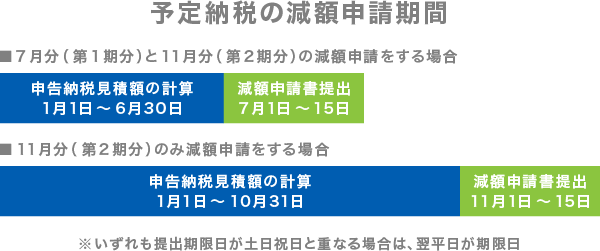
管轄の税務署がわからない場合は、国税庁の「税務署の所在地などを知りたい方」から確認できます。
>> 税務署の所在地を調べる(国税庁)
減額申請書を提出したあとの流れ
減額申請書を提出すると、税務署が申請理由や申告納税見積額の計算根拠を審査します。その後、審査結果が書面で通知されます。
| 承認 | 予定納税額が、申請書に記載した金額へ変更される |
|---|---|
| 一部承認 | 申請内容の一部が認められ、税務署が決定した金額へ変更される |
| 却下 | 減額が認められず、当初の予定納税額を納付する |
申請書を提出しただけで、予定納税額の減額が確定するわけではありません。税務署から届く通知書で、審査結果と実際に納付する金額を確認しましょう。
>> 予定納税の概要をおさらい
>> 個人事業主の税金まとめ - 所得税・住民税・消費税・個人事業税
>> 個人事業主におすすめの会計ソフト【比較一覧】