
個人事業主が課税事業者になったらやること【届出・記帳・消費税申告】
更新日 2026年9月16日
- 消費税の課税事業者になったらやること
- ① 消費税課税事業者届出書を提出する
- ② 消費税の計算方法を決める
- ③ 税込経理方式・税抜経理方式を決める
- ④ 消費税に関する事項を記帳する
- ⑤ 消費税の確定申告をする
- ⑥ 消費税を納付する
- まとめ
消費税の課税事業者になったらやること
| 届出書を提出する | 課税事業者になったことを税務署へ届け出る |
|---|---|
| 消費税の計算方法を決める | 本則課税・簡易課税・2割特例から選ぶ |
| 経理方式を決める | 税込経理方式か税抜経理方式か決める |
| 消費税について記帳する | 課税区分や税率などを帳簿付けする |
| 消費税の確定申告をする | 1年分の消費税額を計算して申告する |
| 消費税を納付する | 申告した消費税を納める |
課税事業者は、毎年3月末までに「消費税申告」を行います。それに備えて、日々の帳簿付けでも消費税に関する情報を記録しておく必要があります。
【おさらい】課税事業者になる主なケース
- 前々年の課税売上高が1,000万円を超えた
- 前年1~6月の課税売上高などが1,000万円を超えた
- インボイス登録によって課税事業者になった
- 自分で課税事業者になることを選択した
ここからは、課税事業者になったらやることを詳しく解説していきます。
① 消費税課税事業者届出書を提出する
| 前々年の売上が1,000万円を超えた | 提出が必要 |
|---|---|
| 前年1~6月の売上などが1,000万円を超えた | 提出が必要 |
| インボイス登録によって課税事業者になった | 提出不要 |
| 自分で課税事業者になることを選んだ | 提出不要 |
前々年の売上が1,000万円を超えるなどして課税事業者になったら、税務署へ「消費税課税事業者届出書」を提出します。これは、税務署に「課税事業者になりましたよ」と知らせるための手続きです。(届出書を出さなければ免税事業者でいられる、というわけではありません)
ただし、インボイス登録によって課税事業者になった場合や、任意で課税事業者になった場合は、「消費税課税事業者届出書」を提出しなくてOKです。任意で課税事業者になった場合は、すでに「課税事業者"選択"届出書」を出しているはずです。
② 消費税の計算方法を決める
消費税申告の際には、納税額の計算方法が3種類あります。計算方法によっては事前申請が必要なうえ、今後の記帳方法にも影響する場合があるので、先に決めておきましょう。
消費税の計算方法
| 本則課税 |
売上にかかる消費税から、経費で支払った消費税を差し引く ・経費が多い場合などに有利 ・すべての課税事業者が選択可能 |
|---|---|
| 簡易課税 |
売上にかかる消費税と「みなし仕入率」を使って計算する ・経費が少ない場合などに有利 ・前々年の売上が5,000万円以下の場合に選択可能 ・利用には届け出が必要 |
| 2割特例 |
売上にかかる消費税額の2割を納付する ・経費が少ない場合などに有利 ・インボイス登録で課税事業者になった場合に選択可能 ・事前の届け出は不要 |
どの計算方法が有利かは、売上や経費の金額などによって変わります。たとえば、実際の「仕入れ・経費にかかる消費税」より「売上にかかる消費税 × みなし仕入率」のほうが多い場合は、本則課税よりも簡易課税のほうが納税額を抑えられます。
>> 簡易課税制度とは?条件やメリットを解説
また、計算方法によって帳簿付けで重視するポイントも異なります。本則課税では、仕入税額控除を計算するため、売上だけでなく経費の消費税区分も細かく記帳しておく必要があります。一方、簡易課税なら経費の消費税区分は計算に影響しません。
③ 税込経理方式・税抜経理方式を決める
課税事業者の帳簿付け方法には「税込経理方式」と「税抜経理方式」の2種類があります。年の途中で切り替えるのは大変なので、最初に決めておきましょう。
| 税込経理方式 | 税抜経理方式 |
|---|---|
| 売上や経費を 税込金額で記帳する ↓ シンプルでわかりやすい |
売上や経費を 本体と消費税に分けて記帳する ↓ 消費税額を集計しやすい |
たとえば、税込11,000円の商品を販売したとき、税込経理方式では以下のように記帳します。11,000円をすべて「売上」として記帳するわけです。
税込経理方式の仕訳例
| 日付 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 20XX年12月2日 | 現金 11,000 | 売上 11,000 | 商品A |
一方、同じく税込11,000円の商品を販売したとき、税抜経理方式では以下のように記帳します。
税抜経理方式の仕訳例
| 日付 | 借方 | 貸方 | 摘要 |
|---|---|---|---|
| 20XX年12月2日 | 現金 11,000 | 売上 10,000 | 商品A |
| 仮受消費税 1,000 |
シンプルに記帳したいなら、税込経理方式のほうがわかりやすいです。一方、日頃から消費税額を集計しておきたい場合や、本体価格ベースで損益をチェックしたい場合は、税抜経理方式も選択肢になります。(どちらを選ぶかについて税務署へ通知する必要はありません)
④ 消費税に関する事項を記帳する
- 取引の課税区分を記録する(課税・免税・非課税・不課税)
- 税込経理方式では、取引の消費税率を記録する(10%・8%)
- 本則課税では、経費についてインボイスの有無を記録する
- 簡易課税では、売上の事業区分を分ける(第1種~第6種)
課税事業者になったら、日々の取引について、消費税に関する情報も記帳する必要があります。それぞれ、詳しくは下記のとおりです。
取引の課税区分を記録する
それぞれの取引が「課税・免税・非課税・不課税」のどれに該当するかを区分して記帳します。本則課税では、売上と経費の両方で課税区分が重要です。一方、簡易課税・2割特例では、売上の課税区分を分けて記帳しておくことが大切です。
>> 消費税の課税区分とは?課税・免税・非課税・不課税
税込経理方式では取引の消費税率を記録する
税込経理方式では、取引ごとの消費税率も記録します。飲食料品などの軽減税率対象品を売買する場合は、あとから対象の取引を集計できるように区別しておきましょう。
本則課税ではインボイスの有無を記録する
本則課税で納税額を計算する場合、基本的には「インボイスを受け取っている経費」しか仕入税額控除に算入できません。したがって、免税事業者への支払い等については、あとから区別がつくようにしておきましょう。
簡易課税では売上の事業区分を分ける
簡易課税では、売上を「第1種~第6種」の事業区分に分けて記帳します。事業区分によって「みなし仕入率」が異なるため、複数の事業を営んでいる場合は、それぞれの売上がどの区分に該当するかを分けておく必要があります。
>> 簡易課税の事業区分とは?第1種~第6種
⑤ 消費税の確定申告をする
課税事業者になったら、毎年「消費税の確定申告」をして消費税を納付します(還付される場合もあります)。消費税申告の期限は原則として毎年3月31日までです。これは、2月16日~3月15日に行う「所得税の確定申告」とは別の手続きです。
消費税申告では、あらかじめ選んだ計算方法で納税額を計算します。
消費税の計算方法
| 本則課税 | 売上にかかる消費税から、経費で支払った消費税を差し引く |
|---|---|
| 簡易課税 | 売上にかかる消費税と「みなし仕入率」を使って計算する |
| 2割特例 | 売上にかかる消費税額の2割を納付する |
たとえば、本則課税では「受け取った消費税」から、仕入れなどの際に「支払った消費税」を差し引いて、その差額を納付します。消費税の確定申告では、この差し引き計算を行います(仕入税額控除)。
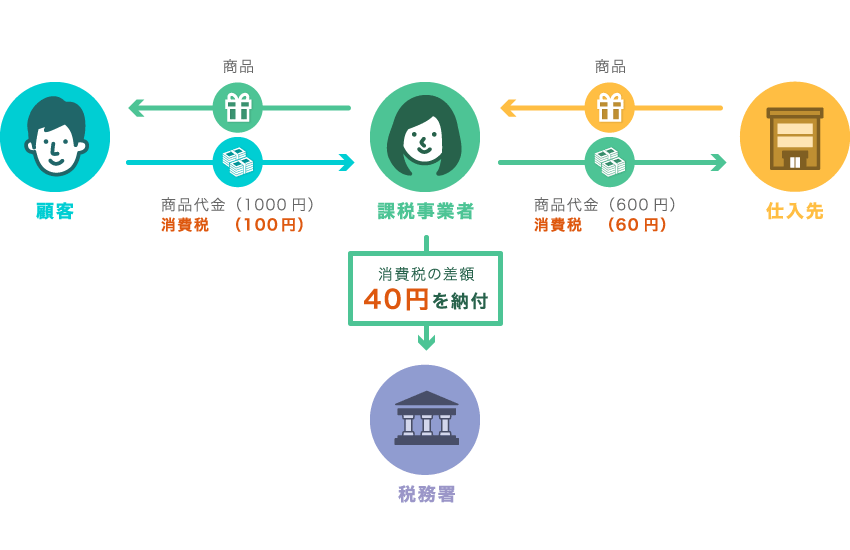
ちなみに「簡易課税制度」では、実際に支払った消費税額に関わらず、受け取った消費税に「みなし仕入率」を掛けた金額を控除します。また「2割特例」では、受け取った消費税の20%に当たる金額が、そのまま納税額になります。
⑥ 消費税を納付する
消費税の確定申告が終わったら、申告書で計算した税額を納付します。個人事業主の場合、納付期限は原則として翌年3月31日までです(消費税申告の期限と同じ)。
消費税の主な納付方法
| 窓口納付 | 金融機関や税務署の窓口で納付する |
|---|---|
| コンビニ納付 | QRコードを使ってコンビニで納付する |
| 振替納税 | 口座からの振替で納付する ※事前申請が必要 |
| クレジットカード納付 | 専用サイトからクレカ払いで納付する ※納付額1万円につき99円の手数料がかかる |
| スマホアプリ納付 | 専用サイトからPayPayなどで納付する |
| ダイレクト納付 | e-Taxを介して口座振替で納付する ※事前申請が必要 |
ちなみに、前年の消費税額が一定額を超えると、年の途中にも「中間申告・中間納付」が必要になります。直前の課税期間の確定消費税額が48万円を超える事業者が対象で、税額が大きくなるほど中間申告の回数も増えます。
まとめ
課税事業者になったら、消費税について次のような対応が必要になります。大まかな時期もあわせて確認しておきましょう。
| 届出書を提出する | 課税事業者になったことを税務署へ届け出る →課税事業者になったら速やかに |
|---|---|
| 消費税の計算方法を決める | 本則課税・簡易課税・2割特例から選ぶ →課税事業者になったら速やかに |
| 経理方式を決める | 税込経理方式か税抜経理方式か決める →課税事業者になったら速やかに |
| 消費税について記帳する | 課税区分や税率などを帳簿付けする →1月1日~12月31日 |
| 消費税の確定申告をする | 1年分の消費税額を計算して申告する →原則、翌年3月31日まで |
| 消費税を納付する | 申告した消費税を納める →原則、翌年3月31日まで |
とくに「消費税の計算方法」と「経理方式」は、日々の記帳にも関わるので早めに決めておくことが重要です。簡易課税を利用する場合は届出期限もあるので、課税事業者になることが分かった段階で確認しておきましょう。
>> 消費税の基本的な計算方法【本則課税】
>> 簡易課税制度とは?適用条件やメリットを解説
>> 非課税・不課税・免税の違いとは?消費税の課税区分